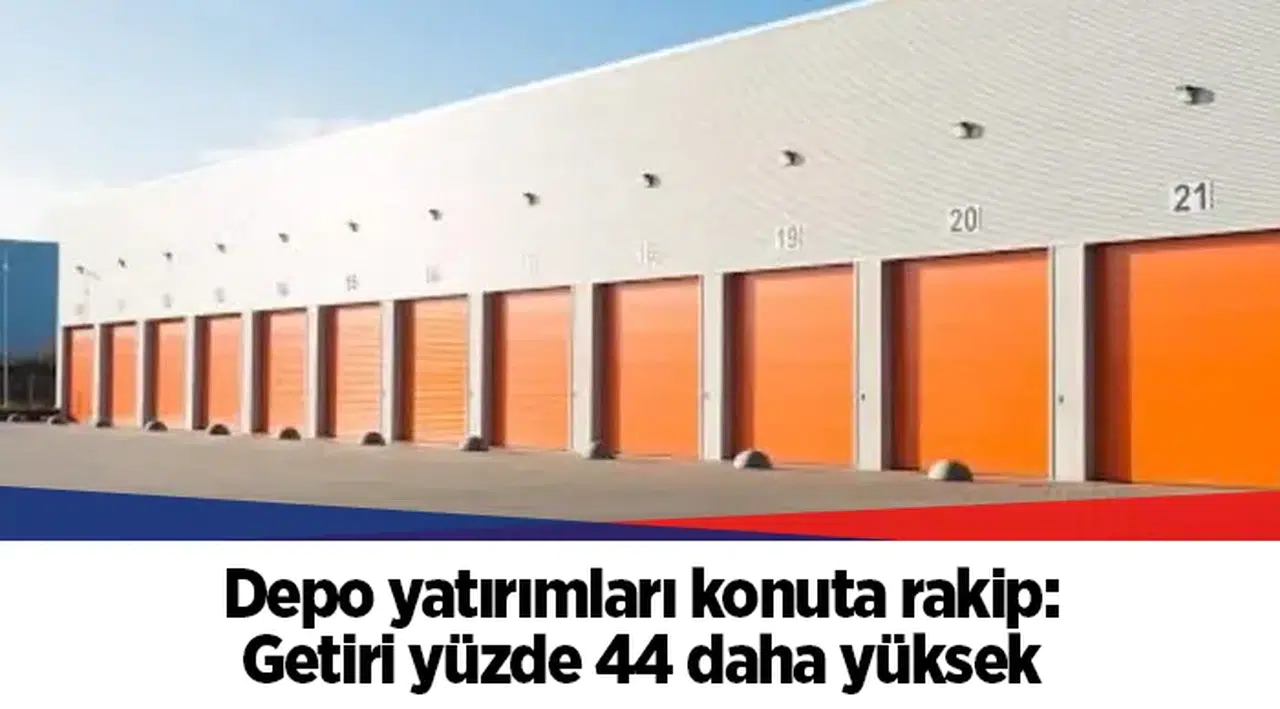
Paradergi'de yer alan habere göre E-ticaretin büyümesi ve tedarik zincirlerindeki dönüşüm, gayrimenkul yatırımında konutun alternatifi olarak lojistik depoları öne çıkarıyor. Merkez Bankası verilerine dayalı analizler, konutta 16-17 yıl olan amortisman süresinin depolarda 11-13 yıla indiğini gösteriyor.
TSKB Gayrimenkul Değerleme Direktörü Ece Kadıoğlu'nun derlediği verilere göre, 2026 yılı ikinci çeyreğinde konutta geri dönüş süresi 16,7 yıl seviyesinde seyrediyor. Ofis ve dükkânlarda bu süre 15-16 yıl olarak ölçülürken, depolarda süre 11-13 yıla kadar düşüyor.
Aynı sermaye üzerinden yapılan karşılaştırmalar getiri farkını somutlaştırıyor. TSKB Gayrimenkul Değerleme'nin hesaplamalarına göre, 1 milyon TL'lik bir depo yatırımı yüzde 9 brüt kira getirisi sağladığında yıllık gelir 90 bin TL oluyor. Konutta ise yüzde 6,25 brüt getiri varsayımıyla aynı sermayeden elde edilen yıllık kira geliri 62 bin 500 TL'de kalıyor. Bu durum, depoda yılda 27 bin 500 TL, yani yaklaşık yüzde 44 daha fazla brüt gelir anlamına geliyor.
Gayrimenkul danışmanı ve ASSİS Group Yönetim Kurulu Başkanı Hüseyin Sal, doğru fiyattan alınan ve sürdürülebilir kira geliri sağlayan nitelikli depolarda yüzde 8-10 brüt getiri oranının gerçekçi olduğunu belirtiyor. Sal'a göre iyi bir depo yatırımında geri dönüş süresi 10-13 yıl arasında değişebiliyor.
Satış fiyatı şişirilmiş, kiralama kabiliyeti zayıf veya uzun süre boş kalan depolarda bu oran yüzde 5-6 seviyesine kadar düşebilir. İlan kirasıyla gerçekleşen kira bedelini birbirinden ayırmak gerekir.
Piyasada bin metrekarelik nitelikli depolar için 35-65 milyon TL satış fiyatı ve aylık 300-550 bin TL kira bedeli talep ediliyor. Beş bin metrekarelik tesislerde satış fiyatı 175-300 milyon TL, aylık kira ise 1,5-2,75 milyon TL aralığında bulunuyor. On bin metrekarelik depolarda ise satış fiyatı 330-550 milyon TL, aylık kira bedeli 3-5,5 milyon TL seviyelerinde gerçekleşiyor.
Nitelikli tesislerde boşluk oranı yüzde 2'nin altında
GYODER Gösterge'nin 2026 yılı ikinci çeyrek verilerine göre, Türkiye'nin birincil lojistik pazarı kabul edilen İstanbul-Kocaeli bölgesinde toplam depo stoku yaklaşık 11,6 milyon metrekareye ulaştı. Bunun 7,8 milyon metrekaresi ticari kullanım amaçlı lojistik arzdan oluşuyor. Bölgede depolarda boşluk oranı yüzde 2'nin altında seyrediyor.
Uluslararası Taşımacılık ve Lojistik Hizmet Üretenleri Derneği (UTİKAD) Yönetim Kurulu Başkanı Bilgehan Engin, önümüzdeki üç-beş yılda toplam depo metrekaresinden çok, günümüz lojistik operasyonlarının gerektirdiği standartları karşılayan depo miktarının belirleyici olacağını vurguluyor.
İstanbul ve çevresine baktığımızda nitelikli lojistik alan ihtiyacının Gebze-Dilovası-Çayırova, Tuzla, Arnavutköy ve Kuzey Marmara hattında yoğunlaştığını görüyoruz. Elbette bu bölgelerin her biri aynı dinamiklere sahip değil. Sanayiye, limanlara, havalimanlarına ve ana ulaşım ağlarına yakınlık, bölgelerin lojistik açıdan üstlendiği rolü de farklılaştırıyor.
Gebze-Dilovası-Çayırova hattı uzun yıllardır sanayi ve lojistiğin en yoğun olduğu bölgelerden biri. İstanbul ile Anadolu arasındaki geçiş noktasında olması, organize sanayi bölgeleri ve limanlarla olan bağlantısı buradaki talebi sürekli canlı tutuyor. Otomotivden kimyaya, üretim lojistiğinden dış ticarete kadar çok geniş bir operasyon hacminden söz ediyoruz. Ancak bölgede yeni depo yatırımı yapılabilecek uygun alan bulmak giderek zorlaşıyor. Bu nedenle mevcut depoların modernize edilmesi önümüzdeki dönemde daha fazla gündemimizde olacak.
Tuzla'nın biraz daha farklı bir avantajı var. Limanlara, sanayi ve serbest bölgelere, ana karayolu bağlantılarına ve Sabiha Gökçen Havalimanı'na yakınlığı sayesinde farklı taşıma türlerini ve operasyonları aynı bölgede buluşturabiliyor. Özellikle e-ticaret, hava kargo ve hızlı dağıtım operasyonlarında Tuzla'nın önemini koruyacağını düşünüyoruz.
Avrupa Yakası'nda ise Arnavutköy dikkat çekiyor. İstanbul Havalimanı'nın bölgeye kazandırdığı hava kargo kapasitesi ve Kuzey Marmara Otoyolu bağlantısı, Arnavutköy'ü lojistik açıdan farklı bir noktaya taşıdı. Özellikle hava kargo ve uluslararası dağıtım operasyonları açısından önümüzdeki yıllarda bu bölgenin daha fazla öne çıkacağını düşünüyoruz.
Kuzey Marmara hattını da İstanbul'un lojistikte yeni gelişim alanlarından biri olarak değerlendirmek gerekiyor. Hadımköy'den Çatalca ve Silivri yönüne doğru uzanan bölgeler, İstanbul merkezinde yaşanan arazi sıkıntısı, trafik yoğunluğu ve artan maliyetler karşısında alternatif oluşturuyor. Kuzey Marmara Otoyolu'nun Anadolu ve Avrupa yönündeki bağlantıları da büyük dağıtım merkezleri ve transit operasyonlar açısından önemli bir avantaj sağlıyor…
Colliers Türkiye araştırma ekibi, talebin özellikle 10 bin metrekare altı ile 25 bin metrekare üzerindeki tesislerde yoğunlaştığını belirtiyor. 10 bin metrekare altındaki tesisler daha esnek kullanım imkânı sunarken, 25 bin metrekare üzeri tesisler ölçek ekonomisi avantajı sağlıyor.
Özellikle İstanbul ve çevresinde nitelikli endüstriyel ve lojistik alanlarda arzın sınırlı, boşluk oranlarının ise düşük seyretmesi bu varlık sınıfını destekleyen önemli faktörler arasında yer alıyor.
Talebin özellikle 10 bin m² altı ile 25 bin m² üzerindeki tesislerde yoğunlaştığı gözleniyor. Bunda kullanıcıların farklı ölçeklerdeki operasyonel ihtiyaçları, yatırım maliyeti ve kullanım verimliliği belirleyici.10 bin m² altındaki tesisler, daha düşük yatırım maliyeti ve daha esnek kullanım imkânı sayesinde daha geniş bir kullanıcı kitlesine hitap ediyor. Buna karşılık 25 bin m² üzerindeki tesisler, büyük ölçekli lojistik ve üretim operasyonlarında ölçek ekonomisi ve operasyonel verimlilik avantajı sağlıyor. 10–25 bin m² arasındaki segment ise bu iki kullanım ölçeğinin arasında kaldığı için talebin daha sınırlı yoğunlaştığı bir alan olarak öne çıkıyor.
2026 yılında endüstriyel gayrimenkulde yatırım fırsatı olduğunu düşünüyoruz; ancak bunun çok seçici bir alım dönemi olarak değerlendirilmesi gerektiğini belirtmek gerekir. Yüzde 9 seviyesindeki getiri ve yaklaşık 11 yıllık geri dönüş süresi yatırım açısından olumlu bir görünüm sunarken, yüksek finansman ve inşaat maliyetleri yatırım kararlarında daha detaylı analiz yapılmasını gerektiriyor.
Ankara ve İzmir'de de talep artışları dikkat çekiyor. Ekspertiz PROX verilerine göre, 2026'nın ilk çeyreğinde depo ve fabrika alanlarına olan talep bir önceki yıla göre yüzde 18 arttı. Ankara'da Sincan ve Kazan ilçeleri, İzmir'de ise Menemen ve Torbalı bölgeleri yatırımcıların odak noktasında.
Depo yatırımının likidite ve talep riskleri de bulunuyor. Ece Kadıoğlu, konutun ihtiyaç halinde daha hızlı nakde çevrilebileceğini, depolarda ise bu sürecin daha uzun olabileceğini ifade ediyor.
Konut, ihtiyaç halinde daha hızlı nakde çevrilebilecek iken depolarda bu süreç daha uzun olabilir. İkincisi, konutta barınma ihtiyacına bağlı istikrarlı bir talep söz konusu iken, depo talebi ekonomik koşullara, ticaret hacmine ve günün trendlerine göre değişkenlik gösterebilir. Teknik gereklilikler zamanla değişebilir ve modern lojistik ihtiyaçlar karşılanmayabilir. Üçüncü olarak, kiracı açısından değerlendirildiğinde konutta kira kaybı daha kısa ömürlü olabilecek iken depoda daha uzun boş kalma süresinden ve kira kaybından söz etmek mümkündür.